Asia atraviesa una profunda transformación económica. El continente que durante décadas fue la gran fábrica del planeta afronta ahora una nueva etapa marcada por la tecnología, la inversión, las nuevas cadenas de suministro y la expansión de su clase media. Las cifras reflejan su importancia en la economía mundial: Asia genera cerca de dos tercios del crecimiento global y concentra casi el 40% del comercio mundial, según datos del Fondo Monetario Internacional (FMI).
China quiere dejar de ser solo la fábrica del mundo
En las últimas cinco décadas, China ha pasado de registrar elevados niveles de pobreza a convertirse en una de las principales potencias industriales y tecnológicas del mundo. El vehículo eléctrico, los sistemas de pago digitales, la automatización y el desarrollo de ciudades que incorporan soluciones disruptivas son algunos ejemplos de su creciente capacidad tecnológica. China busca reforzar su posición en actividades de mayor valor añadido y reducir su dependencia de la demanda exterior.
“De un modelo exportador liderado primero por Japón, luego por los cuatro tigres asiáticos (Corea del Sur, Taiwán, Singapur y Hong Kong) y, sobre todo, por China tras su entrada en la Organización Mundial del Comercio (OMC), Asia se industrializó integrándose en cadenas globales, ahorrando mucho e invirtiendo más. El resultado: convergencia rápida, pero también dependencia de la demanda externa de EE. UU. como mercado y de China como fábrica”, argumenta Alicia García Herrero, economista del centro de investigación Bruegel.
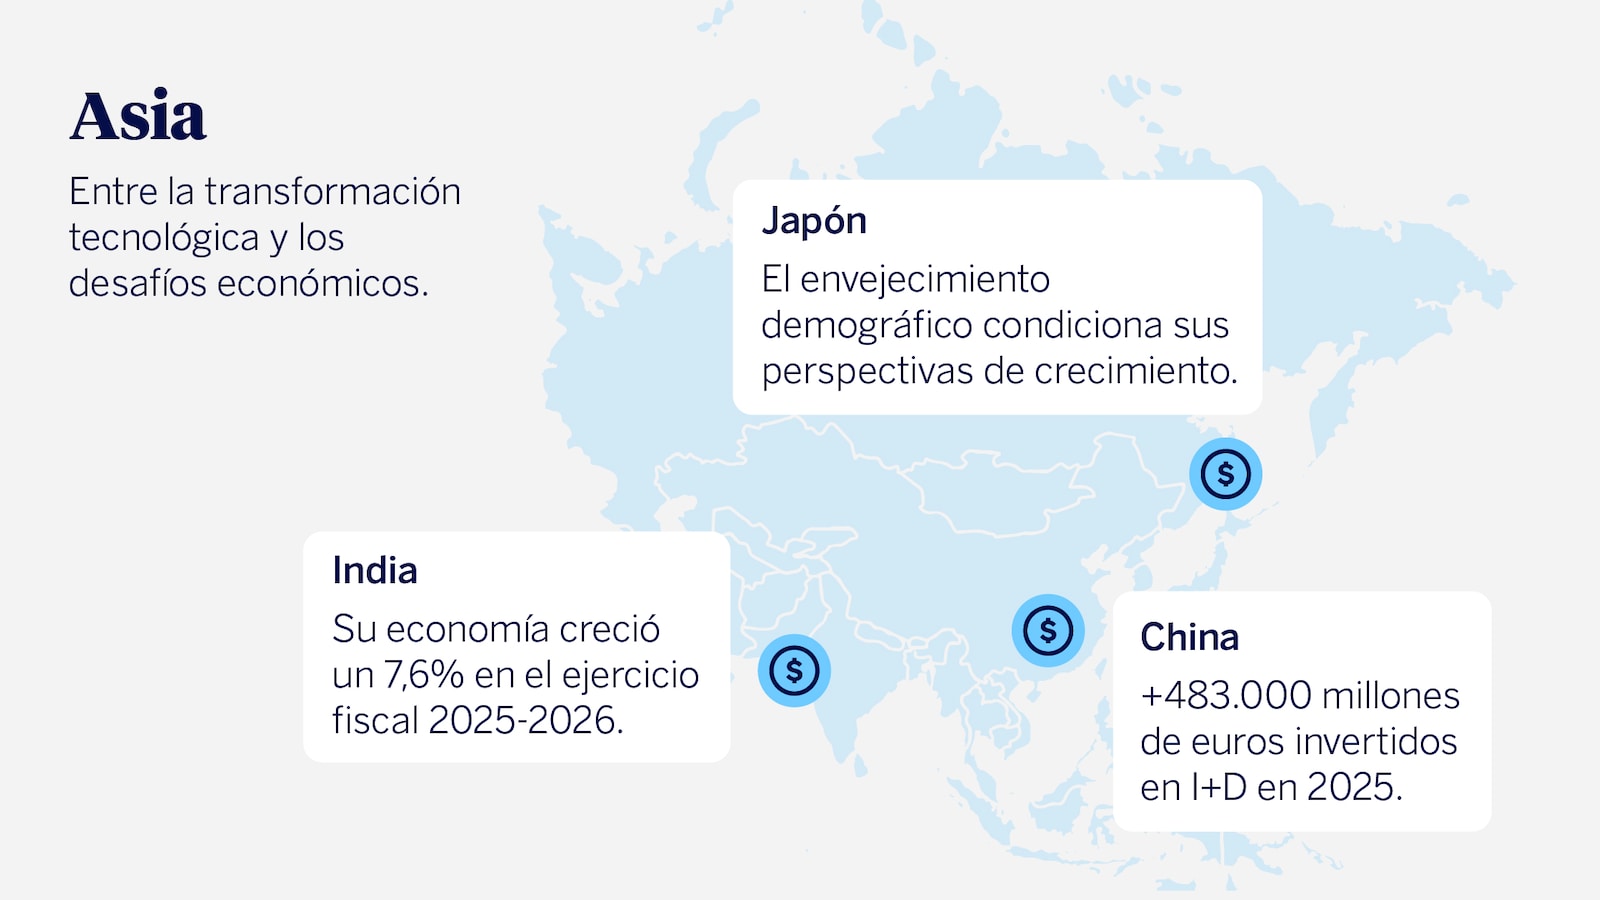
Los datos más recientes apuntan a un cambio en la composición de la inversión china. En 2024, China destinó más de 483.000 millones de euros a investigación y desarrollo (2,80% del PIB) y concentró el 49% de las patentes de invención registradas a escala global.
Una región con economías muy diferentes
El cambio de China no puede extrapolarse al conjunto de un continente que combina modelos económicos y demográficos diversos. García Herrero habla de “dispersión y fragmentación” para describir este escenario. “No hay una sola Asia –explica la especialista–, China crece menos y se sostiene con exportaciones e industria, no con consumo. India crece más rápido, pero mantiene un mayor peso de los servicios y el mercado interno. Japón y Corea del Sur son economías maduras, ricas en tecnología y capital, con demografía adversa. Y el Sudeste Asiático es el gran beneficiario táctico de la diversificación, con realidades muy distintas entre Vietnam, Indonesia o Filipinas”.
India destaca por su ritmo de crecimiento económico. Su economía aumentó un 7,6% en el ejercicio fiscal 2025-2026, después de avanzar un 7,1% el año anterior. El país, sin embargo, mantiene retos estructurales. Entre ellos figura el elevado peso del sector primario (agricultura, ganadería o pesca) en el empleo. Alrededor del 40% de la fuerza laboral trabaja en estos ámbitos, según el informe del Banco Mundial India, becoming a high-income economy in a generation.
Japón, por su parte, afronta una nueva etapa económica tras décadas de inflación reducida, crecimiento moderado y tipos de interés próximos a cero. El PIB real creció un 1,2% en 2025, pero la Organización para la Cooperación y el Desarrollo Económicos (OCDE) prevé una moderación hasta el 0,7% en 2026 y el 0,9% en 2027. El principal soporte, según la OCDE, será la demanda interna, especialmente el consumo y la inversión empresarial.
El envejecimiento y la escasez de trabajadores están favoreciendo aumentos salariales, mientras la deuda pública supera el 205% del PIB. La subida de los tipos de interés del Banco de Japón marca un cambio tras años de política monetaria expansiva. Al mismo tiempo, el reto demográfico elevará la presión sobre pensiones, sanidad y cuidados. La normalización monetaria también plantea interrogantes por el peso del carry trade financiado en yenes.
Las diferencias se observan en las estrategias industriales del resto de la región. Para Alicia García Herrero, Vietnam está ganando relevancia en las operaciones de ensamblaje, aunque mantiene una fuerte dependencia de componentes procedentes de China. Indonesia apuesta por el níquel y las baterías, con riesgos asociados a la sobrecapacidad y a la dependencia del capital chino. Corea del Sur y Taiwán ocupan posiciones estratégicas en la industria de los semiconductores, en un contexto marcado por la competencia tecnológica entre EE. UU. y China. “Asia no está partida en dos bloques limpios. El continente seguirá siendo un motor de la economía mundial, pero con menos ímpetu de China y más dispersión”, admite la investigadora del centro Bruegel.
Una clase media cada vez más grande
El crecimiento económico de Asia también está vinculado a la expansión de las clases medias. Esta tendencia será especialmente relevante en los países de la Asociación de Naciones del Sudeste Asiático (ASEAN). Hoy, representa alrededor del 6% del PIB mundial y podría alcanzar el 9% en las próximas décadas.
Según las proyecciones de la OCDE, el PIB per cápita de ASEAN podría alcanzar los 28.600 dólares en 2050, frente a una media mundial estimada de 27.500 dólares. Entre las tendencias que marcarán los próximos años, García Herrero identifica la digitalización, la electrificación, la aplicación de la inteligencia artificial a la industria, el nearshoring y el friend-shoring hacia ASEAN, además del crecimiento del consumo en países como India e Indonesia.
La robótica está ganando protagonismo en la transformación industrial de Asia
La robótica es otro de los sectores que puede reforzar el liderazgo tecnológico asiático. China instaló 354.000 robots industriales en 2025, el 59% de todas las nuevas instalaciones realizadas en el mundo, según datos de la Federación Internacional de Robótica (IFR, en sus siglas en inglés). India también aumentó sus instalaciones, hasta casi 10.500 unidades, un 15% más que el año anterior.
La tendencia apunta a que la expansión robótica continuará. La Federación Internacional de Robótica prevé que las instalaciones mundiales pasen de más de 600.000 robots en 2025 a 806.000 en 2029. El envejecimiento de la población y la escasez de trabajadores aumentan el incentivo para incorporar robots a los procesos industriales.